第 1 章:房贷如何运作
美国银行学、房贷定价与利率风险通俗指南。
利率是连接收益价值与资本价值的桥梁。
- 欧文·费雪 (Irving Fisher)
本章导读
- 房贷的诞生与演变:从简单的房屋抵押贷款到 30 年固定利率摊销贷款。
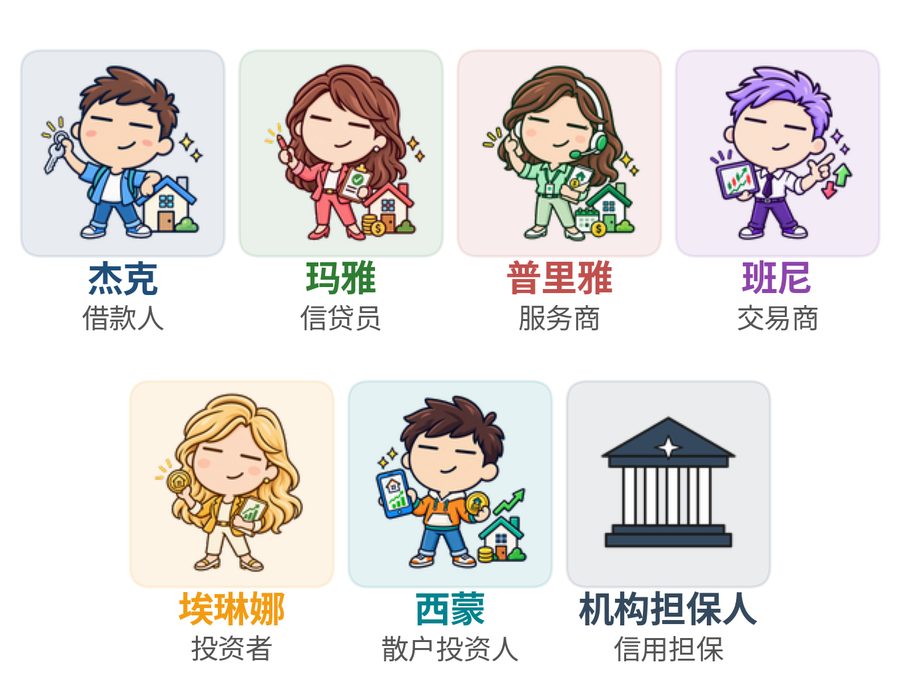
- 房贷生态里的六大主角:杰克 (借款人)、玛雅 (信贷员)、普里雅 (服务商)、班尼 (交易商)、埃琳娜 (投资者) 与机构担保人。
- 放款渠道:零售、批发(经纪)与代理直销三种渠道有何不同,以及渠道为什么会改变一个资产池的提前还款速度
- 机构与非机构:一笔贷款要满足什么条件才能进入机构渠道,合规贷款与大额贷款等非机构信用之间的分界在哪里
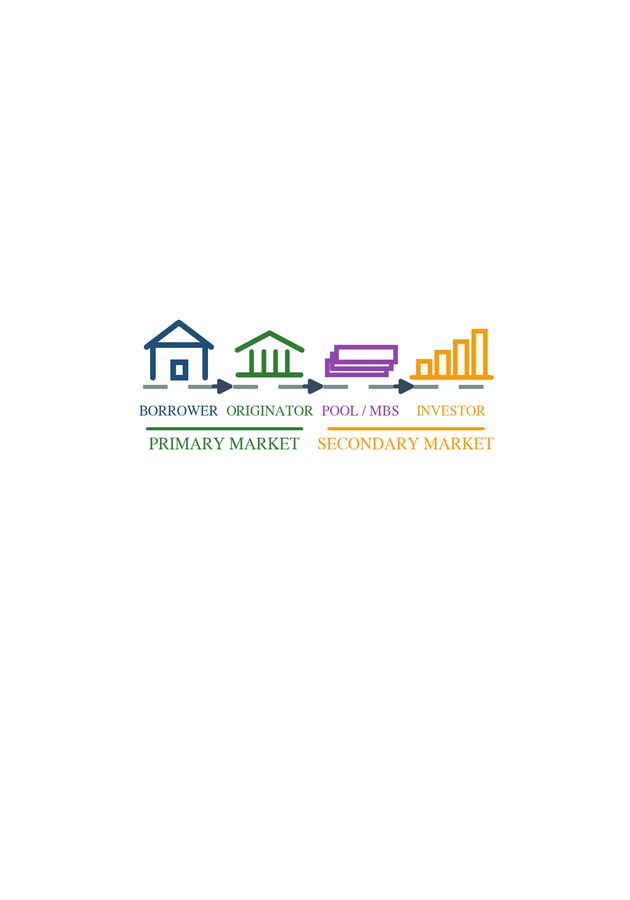
- 一笔房贷的全生命周期:从房产中介引流、核保锁定,到银行自持、打包出售或机构证券化。
- 从单笔贷款到二级市场证券:理解单笔房贷、资产池、MBS 与 CMO 分档结构。
- 资产池聚合指标:WAC、WALA、WAM 与 Pool Factor 如何把杰克这样的单笔贷款汇总成一个资产池。
- 一二级市场利差:为什么杰克的房贷利率总是高于二级市场的 MBS 收益率?
- 现金流的管家(MSR):房贷服务权如何运作及其对提前还款的敏感性。
- 散户能买到什么:为什么散户买不到资产池本身,以及为什么多数人早已在不知情的情况下持有机构 MBS。
如果你刚接触这个主题,请在阅读时牢记三个核心概念:房贷是一笔带有每月还款的贷款,借款人通常可以随时提前还清,而这种提前还清会改变贷款的价值。
理解本章最简单的方法是想想杰克——一位需要贷款买房的购房者。杰克手头没有足够的现金支付全款,所以他向银行借款,并同意每月支付固定金额的还款。每期还款都在一步步削减他欠银行的本金。如果日后利率下降,杰克可能会通过再融资 换成一笔更便宜的贷款,并提前还清旧贷款。从买房、按月还款到潜在的提前还款,这条清晰的路径正是本章所有讨论的起点。
本章人物:
贯穿本章的一组角色,各自站在房贷链条的一个环节上:
 杰克:借款人与房主。
 玛雅:富国银行 (Wells Fargo) 的信贷员,为杰克提供房贷方案。
 普里雅:房贷服务商,负责收取还款并处理日常贷款管理。
 班尼:华尔街交易商,协助将贷款引入二级市场。
 埃琳娜:机构投资者,通过 MBS 或 TBA 交易购买房贷现金流。
 西蒙:散户投资人,通过普通证券账户里的基金或房贷 REIT,触达和埃琳娜同一笔现金流。
 房利美 (Fannie Mae)、房地美 (Freddie Mac) 与吉利美 (Ginnie Mae):信用担保机构。房利美与房地美作为政府赞助企业 (GSE) 充当“包装器”直接购买贷款并自行发行 MBS,而吉利美作为联邦政府全资所有的政府公司 (Wholly Owned Government Corporation),自身不直接购买贷款也不发行 MBS,而是为经批准的私营放款机构发行的 MBS 提供美国国家主权级的本息及时支付担保。这三家机构的俗称远比其法定注册名为人熟知,但真正出现在交易终端与资产池数据文件里的却是法定简称:房利美的法定名称是联邦国民抵押贷款协会 (Federal National Mortgage Association, FNMA),房地美是联邦住房贷款抵押公司 (Federal Home Loan Mortgage Corporation, FHLMC),吉利美则是政府国民抵押贷款协会 (Government National Mortgage Association, GNMA)。埃琳娜在终端上调出一个资产池时,屏幕上显示的是 FHLMC,而不是 Freddie Mac。